Rekordowo wysoki kurs Franka? Wzrost SARON (oprocentowania CHF)?
Mało korzystna propozycja ugody od banku ? Ratunek w sądzie:
Wygrana CHF z mBankiem (następcą prawnym BRE Banku) o stwierdzenie nieważności Umowy o kredyt „mPlan” i zwrot rat PLN/CHF i prowizji bankowych sygn. akt. XXV C 63/21
12 czerwca 2023 r. okazał się szczęśliwy dla naszych Frankowiczów: w tym dniu usłyszeli ogłoszenie korzystnego dla siebie wyroku.
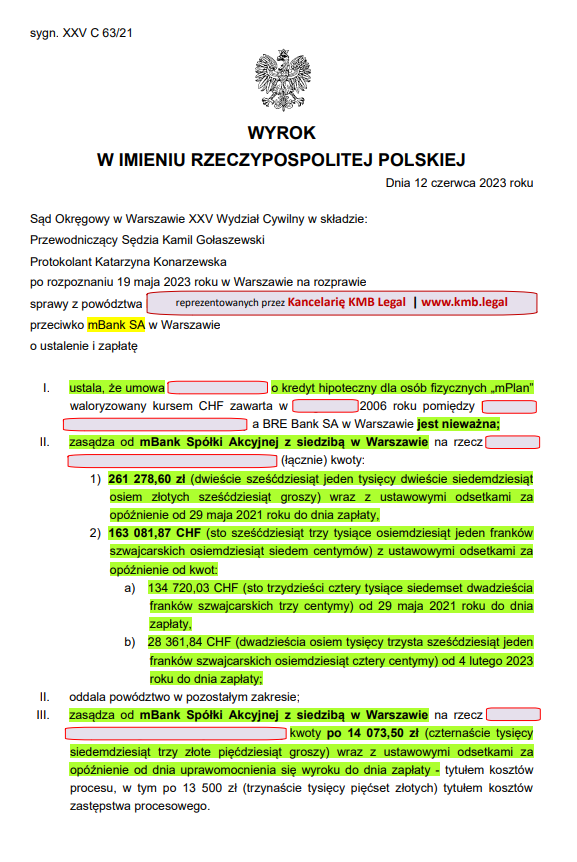
Uzyskaliśmy dla kolejnych Frankowiczów sądowo stwierdzenie nieważności Umowy kredytu hipotecznego „mPlan” indeksowanego do CHF, zawartej w 2006 roku z BRE Bankiem i zasądzenie od następcy prawnego mBank zwrotu wpłaconych na rzecz Banku równowartości 261 tys. zł i 163 tys. CHF wraz ustawowymi odsetkami za opóźnienie i ustawowych kosztów procesu.
skan Wyroku
12 czerwca 2023 r. Sąd Okręgowy w Warszawie (SSO Gołaszewski) uznając Umowę kredytu hipotecznego „mPlan” indeksowanego do CHF za nieważną zasądził od pozwanego mBanku (następcy prawnego BRE Banku) na rzecz kredytobiorców zwrot 261 tys. złotych polskich i 163 tys. franków szwajcarskich wraz z odsetkami ustawowymi za opóźnienie od 29 maja 2021 r. oraz 4 lutego 2023 r. tytułem zwrotu wpłaconych rat i kosztów okołokredytowych oraz zwrot kosztów postępowania w ustawowej wysokości.
W trakcie procesu Kancelaria KMB Legal uzyskała sądowo wstrzymanie obowiązku płatności rat kapitałowo-odsetkowych CHF) a Frankowicze mogli korzystać i obecnie korzystają z „wakacji kredytowych CHF”, czyli zgodnie z prawem zaprzestali spłacać raty kapitałowo-odsetkowe kredytu hipotecznego indeksowanego w CHF i oczekiwali na wynik sądowych rozstrzygnięć bez dodatkowych wpłat na rzecz banku.
W zasadniczych motywach rozstrzygnięcia sąd (w osobie najsłynniejszego wśród Frankowiczów sędziego Kamila Gołaszewskiego) podkreślił, że roszczenie Frankowiczów o ustalenie nieważności przedmiotowej Umowy opartej o wzór „mPlan” jak najbardziej zasługiwało na uwzględnienie w całości. Sąd podkreślił, że w świetle obecnie obowiązującego orzecznictwa klauzula zawierająca odesłanie do tabeli kursów banku – jest postanowieniem niedozwolonym. Postanowienie takie według opinii Sądu z uwagi na swój niedozwolony charakter nie może być stosowane w relacjach z konsumentami. W związku z brakiem zgody konsumentów, których dotyczyła sprawa na zastosowanie którejś z możliwości dopuszczonej przez TSUE w swoim orzecznictwie, aby chronić konsumenta (nie przedsiębiorcę) przed niekorzystnymi skutkami upadku umowy na skutek eliminacji postanowień niedozwolonych nie ma mowy ani o wykładni, ani o zastępowaniu przez analogię kursem średnim NBP, ani poszukiwaniu innego rozwiązania, które mogłoby utrzymać umowę w mocy.
Zdaniem Sądu dokonanie indeksacji, które wprowadził Bank jest wystarczające do uznania umowy za nieważną. Sąd uwzględnił powództwo i argumenty KMB Legal Kancelarii Radców Prawnych Marusińska-Bilbin. Według ustaleń Sądu nie miało większego znaczenia, czy i w jakim zakresie powodowie byli poinformowani o ryzyku walutowym wiążącym się z zawarciem umowy. Ta kwestia mogłaby zdaniem Sądu stanowić drugą równoległą podstawę prawną do uznania postanowień indeksacyjnych za abuzywne. Skoro mamy jedną to nie jest niezbędne zbadanie drugiej skoro efekt byłby ten sam.
Według ustaleń Sądu kredytobiorcy jak najbardziej posiadają interes prawny w uzyskaniu rozstrzygnięcia wiążącego definitywnie obie strony, czy mają dalej wykonywać Umowę, czy byli nią kiedykolwiek związani z pozwanym bankiem. Stąd żądanie ustalenia nieważności Umowy uwzględnione. Zasądzony również zwrot spełnionych świadczeń, w tym również ustawowe odsetki za opóźnienie. Sąd podkreślił, że jeżeli przedsiębiorca dostaje wezwanie, w którym konsument powołuje się na nieważność umowy to wówczas zobowiązany jest spełnić świadczenie niezwłocznie, w ciągu 14 dni – przyjmuje się jako rozsądny termin, aby bank ocenił roszczenie. Według ustaleń Sądu przedsiębiorca nie posiada podstaw, aby oczekiwać na potwierdzenie stanowiska konsumenta w toku postępowania sądowego. W konsekwencji zdaniem Sądu, roszczenie odsetkowe powinno być uwzględnione w terminie od dnia doręczenia bankowi odpisu pozwu lub od dnia doręczenia modyfikacji żądania, czyli od dnia kiedy pozwany Bank mógł faktycznie zaznajomić się z żądaniem kredytobiorcy. Sąd obciążył również pozwanego kosztami zastępstwa procesowego, włącznie z kosztami procesu zabezpieczającego.
Umowa kredytowa „mPlan” indeksowana do CHF, zawarta z BRE Bankiem unieważniona w 2,5 roku w pierwszej instancji sądowej
W tej sprawie, na podstawie wyżej wymienionej umowy BRE Bank w 2006 r wypłacił Frankowiczom kredyt w wysokości ponad 920 tys. PLN (w tym kredytowane opłaty bankowe), waloryzowany kursem kupna/sprzedaży waluty CHF. Do czasu wniesienia pozwu Frankowicze wpłacili na rzecz banku z tytułu rat kapitałowo-odsetkowych kapitałowo-odsetkowych oraz kosztów okołokredytowych kwoty przekraczające równowartość 1 mln 83 tys. PLN. W imieniu klientów domagamy się w pozwie stwierdzenia nieważności umowy, umorzenia salda do zapłaty przekraczającego 1,1 mln zł (dla ponad 230 tys. CHF) do zera i zasądzenia od mBanku (następcy prawnego BRE Banku) zwrotu wpłaconych 261 tys. PLN i 163 tys. CHF (w tym zapłacone prowizje bankowe, ubezpieczenia kredytu i inne koszty okołokredytowe) wraz z odsetkami ustawowymi za opóźnienie tytułem zwrotu świadczenia nienależnego wskutek uznania Umowy za nieważną.
Dzięki dużemu doświadczeniu (w tym wcześniej po stronie banku), wnikliwej analizie dokumentacji przeprowadzonej przez zespół prawników i indywidualnemu podejściu do każdej sprawy przygotowaliśmy argumentację i wdrożyliśmy plan działania, które pozwoliły przekonać sąd do wstępnego uznania abuzywności umowy i udzielenia zabezpieczenia roszczenia
Zgodnie z prawem Frankowicze od 21 października 2022 r przestali spłacać raty kapitałowo-odsetkowe kredytu hipotecznego indeksowanego do CHF. Więcej szczegółów:
Sprawę prowadzi zespół pod przewodnictwem Partnera KMB Legal Kancelaria Radców Prawnych Radcy Prawnego Karolina Marusińska-Bilbin,
która również osobiście przygotowywała Frankowiczów do stawiennictwa przed sądem.
Kampania wsparcia Kancelarii KMB Legal w podnoszeniu świadomości prawnej konsumentów Frankowiczów i Eurowiczów o przysługujących im prawach
Frankowicze i Eurowicze niechętni ugodom, nie dają się kolejny raz oszukać bankom, preferują sądy, w których wygrywają.
mBank przedstawił Tobie propozycję ugody dotyczącą kredytu frankowego lub eurowego i chciałbyś się bezpłatnie skonsultować z prawnikiem?
Bezpłatna analiza oraz porada prawna i finansowa
Wyślij nam skan swojej propozycji ugody lub umowy kredytowej do bezpłatnej analizy. Po weryfikacji prawnej otrzymanej dokumentacji skontaktujemy się w ciągu 24h i bezpłatnie przedstawimy ocenę Państwa sytuacji i propozycję podjęcia przez nas działań prawnych.
Emailem na adres: kancelaria@kmb.legal
lub przez naszą stronę www:
Otrzymane od Kancelarii KMB Legal bezpłatnie Wyniki analizy prawnej i finansowej wraz z rekomendacjami zawierającymi szacowane korzyści i ryzyka oraz określenie możliwości już teraz legalnego wstrzymania płatności rat, odzyskania nadpłaconych rat wraz z innymi kosztami okołokredytowymi i unieważnienia Umowy o kredyt będą mogli Państwo mógł bezpłatnie skonsultować z jednym z naszych doświadczonych w prawie bankowym prawników.
Bezpłatnie przeanalizujemy. Profesjonalnie doradzimy. Szybko i skutecznie pomożemy 🙂
Oferowane programy ugód PKOBP, Millennium, mBanku, BNP Paribas, Santandera i ING Banku lub pilotaże ewentualnych propozycji ugodowych innych banków tylko zachęcają do działania Frankowiczów i Eurowiczów, którzy nie planowali złożyć pozwów i jednocześnie swoimi mizernymi propozycjami przekonują tych, którzy się wahali lub tylko rozważali pozwanie swojego banku.
W ślad za prawomocnym orzeczeniem o stwierdzeniu nieważności umowy o kredyt skutkującym redukcją salda zadłużenia do zera oraz zaprzestaniem spłaty rat kredytu następuje rozliczenie finansowe z bankiem. Zważywszy, że w zdecydowanej większości przypadków wypłacony kapitał kredytu „walutowego” jest już przez kredytobiorców nadpłacony to w ramach rozliczeń sądowej wygranej Frankowicze zyskują dodatkowo zwrot nadpłaconych na rzecz banku świadczeń.
Warto również zwrócić uwagę na otwartą drogę do dodatkowych roszczeń kredytobiorców i zamkniętą dla banków, o której w swojej ostatniej opinii wspomniał Rzecznik Generalny TSUE a potwierdził ją swoim orzeczeniem TSUE 15 czerwca 2023 r.
Z przykładowymi wyliczeniami dla propozycji zawarcia ugody w tym roku lub w poprzednich latach od mBanku można zapoznać się pod poniższymi linkami:
W każdym przypadku, przed podjęciem decyzji o zawarciu ugody z Bankiem, zaleca się dokładne przeanalizowanie propozycji i porównanie ich z alternatywnymi możliwościami prawnymi dostępnymi na rynku, a także skonsultowanie się z niezależnym doradcą prawnym lub finansowym.
Czas gra na korzyść banków a zdecydowani kredytobiorcy udają się do sądów powszechnych po odzyskanie swoich pieniędzy bo ugodowo w takiej wartości i od wszystkich banków ich się nie otrzymają. Dochodzą swoich roszczeń, gdyż dotychczasowe orzecznictwo jest i tak bardzo korzystne dla Frankowiczów i Eurowiczów. Wielu doświadczonych w tych sprawach sędziów dalej wydaje wyroki. Sprzyjają temu okoliczności, w których Sąd Najwyższy (SN) i TSUE doprecyzowały przesłanki nieważności umów kredytowych. W efekcie kredytobiorcy wyrażają wolę unieważnienia_umowy, a sędziowie coraz częściej przychylają się do tego stanowiska. Dzięki temu postępowania dowodowe mogą być szybkie.
Szacuje się, że do końca roku 2022 do sądów powszechnych w Polsce wpłynęło już około ponad 130 -150 tys. pozwów Frankowiczów i Eurowiczów przeciwko bankom, co nie stanowi nawet 20% całości zawartych tego rodzaju umów o kredyt walutowy. Oznacza to, że ponad 75 proc. zawartych tego rodzaju umów, w tym aktywnych, w pełni spłaconych (także 10 lat temu i wcześniej) lub już wypowiedzianych może być przedmiotem skutecznego postępowania sądowego i uzyskaniem zwrotu nadpłaconych rat kredytu walutowego.
Tylko do wydziału „walutowego” (lub tzw. „frankowego”) Sądu Okręgowego w Warszawie, tylko w 2022 roku wpłynęło ponad 25 tysięcy pozwów Frankowiczów i Eurowiczów przeciwko bankom. Jak pokazują statystyki sądowe, z miesiąca na miesiąc rośnie liczba unieważnionych umów o kredyt – tylko w pierwszym półroczu 2022 roku stanowiło to ponad 97 proc. rozstrzygnięć pozytywnych dla konsumentów w pierwszej instancji i 95% w drugiej instancji.
Liczba zdecydowanych Frankowiczów i Eurowiczów stale rośnie. I kwartał 2023 roku okazał się rekordowy jeśli chodzi o liczbę kredytobiorców, którzy zdecydowali się wejść na drogę sądową przeciwko nieuczciwym bankom. Takich pozwów do sądów powszechnych wpłynęło 22,2 tys., co stanowi wzrost o 58 % w porównaniu do analogicznego okresu roku poprzedniego. Z pewnością nie bez znaczenia dla kredytobiorców, którzy zdecydowali się pozwać bank była niedawno wydana opinia Rzecznika Generalnego TSUE, która może zakończyć proceder pozywania Frankowiczów i Eurowiczów przez banki. Bankom nie przysługuje prawo do wynagrodzenia za korzystanie z kapitału, kredytobiorcom – TAK.
Frankowicze i Eurowicze nie tylko decydują się pozywać banki. W zdecydowanej większości w sądach uzyskują korzystne dla siebie rozstrzygnięcia i wygrywają z bankami. Jak pokazują statystyki sądowe, z miesiąca na miesiąc rośnie liczba unieważnionych umów o kredyt – w całym 2022 roku stanowiło to ponad 97 % rozstrzygnięć pozytywnych dla konsumentów w pierwszej instancji i 95% w drugiej instancji. Mimo zwiększonej aktywności i skuteczności Frankowiczów, banki mogą spać spokojnie, tylko za ostatni kwartał 2023 r. zarobiły 8,76 mld zł. Z pewnością więc stać je, aby sprostać odpowiedzialności za nieuczciwe kredyty i pokryć roszczenia kredytobiorców
Eksperci przewidują, że jeszcze przez kilka lat liczba nowych spraw kredytowych wpływających do sądów będzie tylko rosła, biorąc pod uwagę to, że zdecydowana większość Frankowiczów, Eurowiczów i innych jeszcze nie zaczęła dochodzić swoich praw.
Należy zwrócić uwagę, że decyzja o skierowaniu sprawy do sądu, powinna zostać poprzedzona rzetelną i wnikliwą analizą wyspecjalizowanego zespołu prawno-finansowego zarówno umowy kredytowej, jak i okoliczności ubiegania się i wypłaty kredytu. Jakkolwiek bowiem w sprawach kredytów walutowych CHF EUR zapada coraz więcej korzystnych orzeczeń, każdy przypadek należy indywidualnie ocenić, przy uwzględnieniu okoliczności konkretnej sprawy. Sąd bada bowiem konkretny przypadek konkretnej umowy kredytowej. Warto więc skorzystać z pomocy wyspecjalizowanej w tym zakresie kancelarii.
Jak uzyskujemy wolność finansową od kredytu frankowego lub eurowego?
w 18 miesięcy uzyskany zwrot rat kredytu CHF z Banku BPH (następcy prawnego Banku GE Money)
Ta sama Kancelaria KMB_Legal (Kancelaria Radców Prawnych Marusińska-Bilbin) uzyskała rewelacyjny rezultat, doprowadzając do zwrotu 178 tys. zł z tytułu wpłaconych rat kredytu CHF i unieważnienia umowy zawartej z GE Money Bank w warszawskich sądach w 18 miesięcy.
W 23 miesiące prawnicy Kancelarii KMB Legal uzyskali od banku Pekao (następcy prawnego Banku BPH) zwrot nienależnych świadczeń wraz z odsetkami ustawowymi za opóźnienie, sądowe stwierdzenie nieważności Umowy o kredyt indeksowany do CHF oraz umorzenie aktualnego salda kredytu do zera
W dniu 14 marca 2023 r. Frankowicze otrzymali na swój rachunek bankowy przelew od Banku Pekao (z żubrem) w wys. ponad 56 tys. zł tytułem wykonania prawomocnego wyroku ws. kredytu #CHF, czyli zwrotu nadwyżki świadczenia nienależnego wskutek uznania Umowy za nieważną w wysokości 19 tys. zł (nadwyżka wpłat rat ponad kwotę otrzymanego kapitału kredytu) wraz z odsetkami ustawowymi w wys. 38 tys. zł. Prawie trzy tygodnie wcześniej Sąd Apelacyjny wydał prawomocny wyrok. Ta sama Kancelaria KMB_Legal (Kancelaria Radców Prawnych Marusińska-Bilbin) uzyskała rewelacyjny rezultat, doprowadzając do zwrotu od banku Pekao (z żubrem) 56 tys. zł z tytułu nadwyżki wpłaconych rat kredytu CHF ponad wypłacony kredyt i unieważnienia umowy zawartej z Bankiem BPH w warszawskich sądach w 23 miesiące.
Bank Pekao (ex BPH): zwrot nadpłaconych rat kredytu frankowego
w 4 miesiące unieważniona Umowa kredytowa denominowana do CHF zawarta z Deutsche Bankiem
Ta sama Kancelaria KMB_Legal (Kancelaria Radców Prawnych Marusińska-Bilbin) uzyskała inny rewelacyjny rezultat, doprowadzając do unieważnienia umowy zawartej z Deutsche Bank w sądach w Warszawie w 4 miesiące.
https://kmb.legal/2022-11-23-w-4-mies-wygrana-chf-z-deutsche-bankiem-w-warszawie/
w 17 miesięcy zasądzenie zwrotu nadpłaconych rat zamkniętej Umowy kredytowej indeksowanej do CHF zawartej z Bankiem BPH
Ta sama Kancelaria KMB_Legal (Kancelaria Radców Prawnych Marusińska-Bilbin) uzyskała inny rewelacyjny rezultat, doprowadzając do zasądzenia zwrotu nadpłaconych rat spłaconej i zamkniętej umowy zawartej z dawnym Bankiem BPH (obecnie Pekao SA z żubrem) w Sądzie Okręgowym w Warszawie w 1 rok i 5 miesięcy.
W 17 mies. WygranaCHF z Bankiem Pekao (ex BPH): Kolejne sądowe unieważnienie umowy kredytu CHF – Kontynuujemy serię doskonałych wiadomości z sądu
JUŻ TERAZ uzyskaj sądowe wstrzymanie obowiązku płatności rat!
A NASTĘPNIE uzyskaj orzeczenie stwierdzające nieważność umowy kredytu!
Ulga podatkowa dla Frankowiczów, Eurowiczów
Jak informowaliśmy wcześniej, zgodnie z prawem Frankowicze również w tym roku będą mogli się również cieszyć brakiem opodatkowania zarówno zwrotu nienależnie pobranych świadczeń, jak i umorzenia pozostałego salda kredytu do zapłaty.
Zaniechanie poboru podatku (do 31.12.2024 r.) w praktyce oznacza dla podatników zwolnienie od podatku PIT umorzonych przez banki:
· kwot wierzytelności z tytułu kredytów mieszkaniowych (#CHF #EUR #USD #GBP #JPY), jeśli dotyczą jednej inwestycji mieszkaniowej i osoba fizyczna nie korzystała z umorzenia wierzytelności z tytułu kredytu mieszkaniowego przeznaczonego na inną inwestycję mieszkaniową,
· wobec których zastosowano ujemne oprocentowanie kredytu.
Omawiana regulacja przewiduje także zaniechanie poboru CIT od kredytodawców, od dochodów odpowiadających równowartości umorzonych wierzytelności z tytułu kredytów, od tej części kapitału umorzonego kredytu, od której następuje zaniechanie poboru PIT.
Rozporządzenie ma na celu wsparcie kredytobiorców i kredytodawców w sprawach dotyczących kredytów „walutowych”, w tym „frankowych”.
Kto_następny zechce się uwolnić od toksycznych kredytów „walutowych”?
Wparcie dla Frankowiczów i Eurowiczów
Zainteresowanych unieważnieniem Umowy o kredyt, uzyskaniem wstrzymania obowiązku płatności rat kredytu, odzyskaniem nadpłaconych środków pieniężnych, otrzymaniem bezpłatnej oceny prawnej i finansowej propozycji ugodowych lub obroną przed roszczeniami banków
zapraszamy do kontaktu:
Emailem na adres: kancelaria@kmb.legal
lub przez naszą stronę www:
Bezpłatnie przeanalizujemy. Profesjonalnie doradzimy. Szybko i skutecznie pomożemy 🙂
Tagi
Kancelaria_KMB_Legal Prawnik_Frankowicza Prawnik_Eurowicza
Uwolnij_się_od_franka Uwolnij_się_od_Euro Ochrona_prawna Ochrona_konsumentów #Nieuczciwe_warunki_w_umowach_konsumenckich
#Umowa_kredytu_hipotecznego_indeksowanego_do_waluty_obcej, #Umowa_kredytu_hipotecznego_denominowanego_w_walucie_obcej,
#kredyty_walutowe #CHF #EUR #USD #GBP #JPY
UDOSTĘPNIJ